Pagos · Fintech · Emprendimiento
Cómo llegué a la industria de pagos y por qué sigue fascinándome
De la facturación telefónica a las pasarelas de pago con tarjeta y PayXpert: Nicolas Riegert relata dos décadas en la industria de pagos.
01
No entré por vocación
No entré en los pagos por vocación. Nunca tuve, como estudiante, el proyecto de trabajar en la monética, crear una pasarela o dirigir una entidad de pago. Llegué casi por accidente. O más bien por una sucesión de oportunidades, rupturas tecnológicas y problemas que había que resolver.
Con perspectiva, encuentro un mismo mecanismo en casi cada etapa: una tecnología desaparece, otra aparece, los usos cambian y, entre ambas, se crea un espacio donde hay que entender rápidamente lo que está ocurriendo.
Eso es lo que me llevó de las telecomunicaciones a los pagos con tarjeta. Luego del comercio electrónico a los terminales. Luego de las tarjetas a los medios de pago alternativos. Y estoy convencido de que aún estamos al principio de una nueva transformación.
“Una tecnología desaparece, otra aparece, y entre ambas se crea un espacio donde hay que entender rápido.”
02
Londres: mi entrada en un mundo que no conocía
Llegué al Reino Unido inicialmente por una razón completamente distinta. Había desarrollado en Francia un proyecto para poner en contacto a consultores independientes con pymes y quería darle una dimensión europea. Londres debía ser una etapa de ese desarrollo internacional. Luego estalló la burbuja de Internet. Levantar el capital necesario se volvió mucho más complicado y mi proyecto no pudo desarrollarse como lo había imaginado. Había que adaptarse.
Gracias a mi formación inicial en contabilidad y fiscalidad, me incorporé a un despacho londinense especializado en contabilidad y creación de sociedades, del que llegué a ser socio. Fue allí donde descubrí una primera forma de pago especialmente adaptada al Internet de la época: los números telefónicos de tarificación adicional.
A finales de los años 1990 y principios de los 2000, el acceso a Internet se hacía todavía en gran parte con un módem. Para utilizar ciertos servicios o acceder a ciertos contenidos, el usuario llamaba a un número de tarificación adicional. El tiempo de conexión se facturaba entonces en su factura telefónica. Hoy el modelo parece casi prehistórico. En su época, era un auténtico medio de pago digital.
03
Un problema de fronteras
Constaté rápidamente otra particularidad. El mercado francés era relativamente difícil de acceder para las empresas extranjeras que deseaban utilizar números franceses de tarificación adicional. Y a la inversa, una empresa francesa que quería monetizar un servicio con clientes británicos, alemanes, españoles o italianos debía construir por separado sus relaciones en cada uno de esos países.
Ya había desarrollado una fuerte fibra internacional. Vi un problema. Y por tanto una oportunidad. Creé una empresa especializada en el suministro internacional de estas soluciones de pago por telecomunicaciones: proponer números franceses a empresas extranjeras y permitir a las empresas francesas acceder a soluciones equivalentes en otros mercados.
Los volúmenes progresaron rápidamente. A medida que aumentaban, podíamos renegociar los contratos con nuestros proveedores de telecomunicaciones. Unas fracciones de margen adicionales multiplicadas por grandes volúmenes transformaban rápidamente la economía de la empresa. Eso nos permitió empezar a plantearnos adquisiciones. Y fue precisamente durante el estudio de una de ellas cuando comprendí que nuestro mercado probablemente iba a desaparecer.
04
El detalle que lo cambia todo
Estudiábamos la adquisición de una empresa estadounidense de contenidos digitales. Su actividad se parecía a la de algunos de nuestros principales clientes europeos. Pero al analizar sus ingresos, algo me llamó inmediatamente la atención: prácticamente no cobraba por número de tarificación adicional. Cobraba con tarjeta bancaria. Hoy parece evidente. En aquella época no lo era en absoluto.
En Europa, uno de los actores de nuestra industria había elegido incluso como nombre 'No Credit Card'. El nombre resumía perfectamente la filosofía de nuestro mercado: permitir a los internautas comprar un contenido o un servicio sin tener que utilizar una tarjeta bancaria. Pero mientras perfeccionábamos este modelo, la propia infraestructura que lo hacía necesario estaba desapareciendo.
El ADSL y luego el cable suprimían progresivamente el módem. Y cuando el acceso a Internet ya no requirió una llamada telefónica facturada por minutos, gran parte de la lógica económica de los números de tarificación adicional desapareció con él. Nuestros volúmenes de minutos empezaban a bajar. La tendencia era clara.
“Habría sido tentador defender el mercado que conocíamos. Preferí intentar comprender el que iba a reemplazarlo.”
05
Del minuto telefónico a la tarjeta bancaria
El ejemplo estadounidense me había dado una pista. Me interesé más de cerca por el pago con tarjeta en Internet y decidí desarrollar una pasarela que permitiera a nuestros clientes pasar progresivamente del pago por telecomunicaciones al pago con tarjeta. Era todavía un primer paso.
Poco después, las divergencias con mis socios me llevaron a venderles mis participaciones. Dejé Londres. Compré el velero con el que soñaba desde hacía años y me fui a vivir a Barcelona. En ese momento, pensaba sinceramente abrir otro capítulo de mi vida.
Vivía en Buddha Boat. Navegaba. Realizaba algunos chárteres. Daba clases de vela. Descubría España y aprendía español. Pensaba que había dejado los pagos. Los pagos iban a alcanzarme rápidamente.
06
Un barco es una excelente manera de redescubrir la necesidad de ganar dinero
Un gran velero clásico es magnífico. Es también, como muchos propietarios de barcos saben, un notable pozo financiero. Fue en este contexto cuando Pierre Achache volvió a contactarme. Pierre había sido proveedor de líneas de telecomunicaciones para mi antigua empresa. Nos conocíamos desde hacía varios años y nos habíamos hecho cercanos.
Necesitaba una solución de pago con tarjeta para un cliente importante que habíamos tenido en común. Sabía que ya había trabajado en el tema y me preguntó si podía ayudarle. Aún conocía bien la industria. Busqué. Encontré en Italia un actor de dinero electrónico que comenzaba su actividad y buscaba volúmenes. Nosotros teníamos los clientes. Él tenía la infraestructura. Pierre y yo decidimos asociarnos.
Todavía estábamos muy lejos del PayXpert de hoy. Pero era su comienzo.
“Un gran velero clásico es magnífico. Es también un notable pozo financiero.”
07
La regulación nos obligó a ser mejores
Nuestra primera lógica era comercial: encontrar soluciones que permitieran a los comercios aceptar sus pagos. Luego el sector empezó a estructurarse rápidamente. Las exigencias de seguridad en torno a los datos de las tarjetas se reforzaron con PCI DSS. Ya no podíamos simplemente ensamblar las tecnologías de otros. Había que dominar más nuestra infraestructura. Construir. Proteger. Documentar. Certificar.
Luego llegó la regulación europea de servicios de pago. Una vez más, teníamos dos opciones. Considerar la regulación como una restricción que nos impedía seguir trabajando como antes. O hacer lo necesario para pasar a la etapa siguiente. Progresivamente nos convertimos en un actor regulado.
Cada vez, lo que inicialmente aparecía como una restricción acabó contribuyendo a construir una empresa más sólida.
“Una regulación puede frenar a una empresa a corto plazo, pero también puede convertirse en una formidable barrera de entrada una vez que se ha dominado.”
08
El verdadero problema del comercio: que el pago pase
Mientras tanto, nuestros clientes tenían una obsesión mucho más pragmática: la conversión. Un comercio no se interesa realmente por la belleza técnica de una plataforma de pago. Quiere saber por qué 92 transacciones de cada 100 funcionan y por qué las otras ocho fallan. Y sobre todo cómo recuperar una parte.
Nos preguntaban constantemente: ¿por qué se ha rechazado este pago? ¿Por qué este país convierte peor? ¿Por qué los pagos funcionan con un banco y peor con otro? ¿Qué significa este código de error? ¿Es un problema técnico? ¿Un fraude? ¿Una autenticación? ¿Un rechazo del emisor?
Así que empezamos a desarrollar nuestro back-office mucho más allá de lo que encontrábamos entonces en el mercado. Queríamos permitir al comercio ver sus pagos, no simplemente recibir un enorme archivo de transacciones. Creamos un dashboard muy visual que permitía navegar por los datos, observar los errores, los medios de pago o los comportamientos e identificar rápidamente patrones inusuales. Luego herramientas estadísticas mucho más avanzadas. El objetivo era partir de millones de transacciones para llegar progresivamente a una población lo suficientemente precisa como para poder, si era necesario, analizar las transacciones una a una.
Hoy se llamaría naturalmente optimización de pagos basada en datos. Para nosotros, en aquella época, era simplemente la respuesta a una pregunta de nuestros comercios: «¿Por qué mis pagos no pasan?» Esa cultura sigue profundamente arraigada en PayXpert. Nuestra oferta actual sigue poniendo en primer plano el análisis de transacciones, el multi-acquiring y la optimización de la conversión.
09
Luego WeChat Pay nos llevó a las tiendas
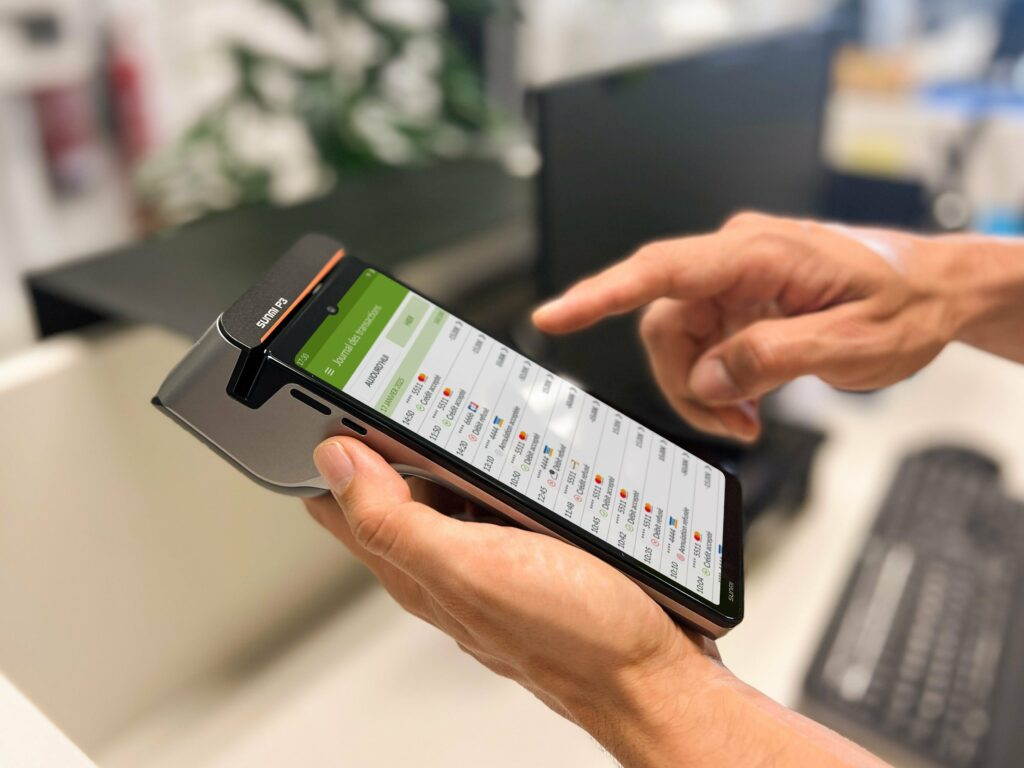
Una nueva oportunidad iba a ampliar radicalmente nuestra visión. WeChat Pay buscaba desarrollar su aceptación entre los comercios europeos frecuentados por turistas chinos. Tuvimos la oportunidad de convertirnos en uno de los actores que permitían su aceptación e integrarlo en terminales de pago. Para una empresa históricamente centrada en el comercio electrónico, era nuestra primera verdadera incursión en el mundo del pago físico.
Uno de nuestros primeros grandes despliegues fue en Harrods, en Londres. Me impliqué personalmente en la puesta en producción. Y cuando llegué al terreno, descubrí algo fascinante.
10
Nueve terminales en un mostrador
En un pequeño mostrador de pago, había distintos terminales alineados. Uno para ciertas tarjetas. Uno para American Express. Uno para otro medio de pago. Otro para el DCC. Otro más para WeChat Pay. Y así sucesivamente.
Luego empezamos a observar los procesos alrededor del pago. Para asegurar ciertos reembolsos, la tienda quería un control por contraseña. Lógico. Los clientes chinos pagaban con su teléfono y un código QR. Moderno. Luego se imprimía un ticket que se les pedía firmar. El ticket iba a la contabilidad para ser escaneado y archivado. Podíamos tener un medio de pago extremadamente moderno en medio de un proceso organizativo de otra época. Y muchas de esas etapas podían digitalizarse.
El problema ya no era únicamente: ¿cómo aceptar un pago? Se convertía en: ¿cómo integrar inteligentemente el pago en todo el recorrido del comercio? Fue entonces cuando empecé a comprender el verdadero potencial del omnicanal.
“¿Por qué hacen falta nueve máquinas para hacer algo que una sola debería poder hacer?”
11
FRv6: empezar casi de cero
Otra oportunidad vino después a acelerar brutalmente nuestro aprendizaje. La red de pago rusa MIR buscaba entonces desarrollar su aceptación fuera de Rusia. Teníamos poca experiencia en la monética de tarjeta física tradicional, pero muchas ganas de aprender. Aceptamos el reto. A cambio, nos beneficiamos de un acompañamiento que nos permitió acelerar considerablemente nuestra comprensión de los estándares monéticos y del entorno EMV.
Una vez realizada y certificada esta primera integración, un fabricante asiático de terminales de pago nos contactó. Quería certificar su material en el mercado francés para responder a las necesidades de un cliente importante. Participamos en la licitación. Y la ganamos. Acabábamos de aceptar un trabajo cuya magnitud probablemente no medíamos del todo.
Había que dominar ahora las especificidades del pago con tarjeta francés y desarrollar según el estándar FRv6. Para una empresa que venía históricamente del pago en línea y de los medios de pago alternativos, era un cambio mayor. El trabajo fue considerable: protocolos, kernel EMV, seguridad, comportamientos del terminal, relaciones con los adquirentes, casos de uso, pruebas, certificaciones. Cada nueva etapa revelaba varias más. Pero teníamos un equipo técnico excepcional y, partiendo prácticamente de cero en algunos de estos temas, logró obtener las certificaciones necesarias en plazos que siguen siendo para mí una de las realizaciones técnicas importantes de la historia de PayXpert.
Esta aventura condujo después al desarrollo de PayXpress y a varias generaciones de terminales certificados para el mercado francés. Productos PayXpert figuran hoy entre las soluciones certificadas CB-EMV FRv6 publicadas por PayCert. Habíamos partido de servicios de telecomunicaciones, luego de una pasarela de comercio electrónico, luego de WeChat Pay. Y nos habíamos vuelto capaces de construir una solución completa de pago físico. Este recorrido explica mucho la manera en que miro hoy el mercado.
12
El pago ya no es una tarjeta
Durante mucho tiempo, en Europa, hablar de pago equivalía esencialmente a hablar de efectivo, tarjetas y transferencias. Esa ecuación ya no es válida. Cuando empezamos a integrar WeChat Pay, muchos europeos aún veían los pagos por código QR como una curiosidad asiática. Sin embargo, eran la expresión de una transformación mucho más profunda.
En muchos países, el teléfono móvil se ha convertido en la infraestructura sobre la que es posible construir rápidamente nuevos usos financieros. Esto permite que nuevos medios de pago se difundan extremadamente rápido. Brasil es una ilustración notable: el Banco Central de Brasil lanzó Pix en noviembre de 2020. Unos años después, el sistema procesa miles de millones de transacciones mensuales y ha contribuido a reducir el uso del efectivo alcanzando a poblaciones antes peor atendidas por ciertos servicios financieros.
Lo fascinante de Pix no es simplemente su éxito. Es la velocidad a la que una infraestructura nueva puede modificar los hábitos de un país entero.
13
De lo local a lo global
Esta evolución crea sin embargo una paradoja. El comercio se vuelve cada vez más internacional. Las personas viajan más. Los sitios de comercio electrónico venden mucho más allá de sus fronteras. Un comercio puede tener su sede en Francia, su adquirencia en España, vender a un consumidor brasileño que desea utilizar Pix o recibir en su tienda a un turista chino acostumbrado a pagar con su teléfono. Pero al mismo tiempo, los medios de pago se multiplican localmente: tarjetas internacionales, esquemas domésticos, wallets, transferencias instantáneas, códigos QR, account-to-account, soluciones locales.
El consumidor quiere utilizar su medio de pago habitual. El comercio, por su parte, no quiere integrar veinte infraestructuras diferentes. Quiere una única experiencia técnica capaz de gestionar esa diversidad. Es precisamente ahí donde veo gran parte del futuro de los actores del pago.
“La complejidad no desaparece. Se desplaza.”
14
Europa también empieza a moverse
Europa desarrolla hoy su propia iniciativa con Wero. El objetivo es interesante: proponer una solución europea que permita pagar directamente desde la cuenta bancaria y cubrir progresivamente distintos usos, de la transferencia entre particulares al pago en comercio electrónico y luego al pago en tienda. En septiembre de 2026, los pagos de comercio electrónico Wero ya están progresivamente disponibles en Francia, Alemania y Bélgica, mientras que los usos en tienda se despliegan a su vez.
Más allá del propio Wero, este movimiento ilustra algo más profundo. Los pagos account-to-account, posibilitados por las infraestructuras de pago instantáneo, pueden cuestionar ciertas cadenas de valor históricas. El pago puede ir directamente de la cuenta del consumidor a la del comercio con una experiencia de usuario cada vez más cercana a la de un wallet.
Esto crea potencialmente menos intermediarios, nuevos modelos de costes, nuevos recorridos y, sobre todo, cierta independencia de las redes estadounidenses Visa y Mastercard. Para alguien que trabaja en los pagos desde hace más de veinte años, es extremadamente interesante.
15
¿Y las criptomonedas?
Las criptomonedas constituyen otro tema. Por el momento, a pesar de toda la atención que generan, no se han convertido en un medio de pago cotidiano comparable a la tarjeta, a Pix o a los wallets en la mayoría de los mercados. Pero me cuesta imaginar que la historia termine ahí. Las stablecoins, la tokenización y las nuevas infraestructuras basadas en blockchain todavía pueden modificar profundamente ciertos pagos, particularmente las transacciones internacionales.
Me guardo bien de predecir qué tecnología ganará. La historia de los pagos me ha enseñado precisamente que es peligroso apegarse demasiado a una tecnología. Lo que importa es el uso que permite.
16
No enamorarse de su medio de pago
Si hubiera querido proteger a toda costa nuestra actividad de números de tarificación adicional a principios de los años 2000, probablemente nunca habría entrado en los pagos con tarjeta. Si hubiéramos decidido que PayXpert era una empresa exclusivamente de comercio electrónico, WeChat Pay probablemente nunca nos habría llevado a las tiendas. Si hubiéramos considerado que los estándares de pago físico estaban reservados a los actores históricos, nunca habríamos invertido en FRv6. Cada vez, la oportunidad estaba al lado de nuestra actividad. Luego se convirtió en parte de ella.
Esta es probablemente la principal lección que extraigo de mi recorrido en esta industria: no hay que enamorarse de la tecnología que se utiliza hoy. Hay que seguir concentrado en el problema que se intenta resolver. Todo lo demás es tecnología.
“El cliente no quiere una tarjeta. Quiere pagar. El comercio no quiere un terminal. Quiere cobrar.”
17
El próximo capítulo: más fragmentado, antes de volverse más simple
Creo que los próximos años serán particularmente interesantes. Veremos coexistir las grandes redes internacionales de tarjetas, las redes domésticas, los wallets internacionales, los sistemas de pago instantáneo, los pagos account-to-account, medios de pago locales muy potentes, y probablemente ciertas infraestructuras derivadas de la blockchain.
Visto desde el consumidor, el pago debería volverse cada vez más simple. Visto desde dentro, corre el riesgo de volverse aún más complejo. Habrá que determinar qué medio de pago proponer, en qué país, a qué consumidor, a través de qué adquirente o infraestructura, con qué enrutamiento, a qué coste, con qué tasa de aceptación. Todo ello integrando el fraude, la autenticación, la regulación, la conversión de divisas, la conciliación y la experiencia de usuario.
Es paradójicamente esta complejidad la que sigue haciendo apasionante este oficio.
18
Llegué por accidente, me quedé por curiosidad
Cuando miro el camino recorrido, es difícil ver un plan perfectamente construido. Llegué a Londres para desarrollar un marketplace de consultores. Acabé como socio de un despacho contable. Un cliente me hizo descubrir los pagos por telecomunicaciones. Una adquisición estadounidense me hizo comprender que la tarjeta iba a reemplazar parte de nuestra actividad. El ADSL destruyó parte del modelo existente. Pierre me volvió a llamar cuando vivía en un barco. Un proveedor italiano nos permitió recomenzar. PCI nos obligó a construir una mejor infraestructura. La regulación nos condujo al estatuto de entidad de pago. Las demandas de los comercios nos empujaron hacia los datos. WeChat Pay nos llevó a las tiendas. Harrods nos mostró lo absurdo de ciertos procesos físicos. MIR nos ayudó a entrar más profundamente en la monética. Un fabricante de terminales nos llevó hacia FRv6. Y cada una de estas etapas abrió la siguiente.
Podría decir entonces que mi carrera en los pagos es el resultado de una larga serie de accidentes. Prefiero ver otra cosa: estar atento a los cambios, comprender lo que una nueva tecnología hace posible, aceptar que lo que funciona hoy pueda desaparecer mañana. Y cuando algo empieza a cambiar, no buscar únicamente proteger lo existente. Intentar comprender lo que viene después.
Así llegué a los pagos. Y más de veinte años después, es precisamente por eso que este sector sigue fascinándome.
Para seguir leyendo